Domain dy.at kaufen?
Wir ziehen mit dem Projekt
dy.at um.
Sind Sie am Kauf der Domain
dy.at interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dy.at kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **


Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Arbeitsheft Kleidung, Mode und Lifestyle / Band 1Nachhaltiger Konsum im Fokus - Alltagskompetenz durch Textilgestaltung und Umweltbildung stärken Dieses praxisorientierte Arbeitsheft richtet sich an Lernende der Sekundarstufe I (Klassen 7 bis 10)...17,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schmuck und Accessoires aus FIMO und anderen ModelliermassenFür den großen Auftritt: Schmuck herstellen aus FIMO und anderen Modelliermassen Mit Schmuck unterstreichen wir unsere Persönlichkeit. Eine besonders individuelle Note bekommt Schmuck, wenn man...9,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Setz dein Häkel-Statement! Taschen, Accessoires und DekoDie trendigen Häkelprojekte der finnischen Designerin Molla Mills reichen von Taschen über Accessoires wie Mützen und Schals bis hin zu Deko. Die 25 Projekte in knalligen Farben sind nicht nur...28,80 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lederarbeiten - Taschen, Accessoires und Möbel von Hand fertigenDer optimale Einstieg für das Arbeiten mit Leder: 20 Schritt-für-Schritt-Projekte. Moderne Lederarbeiten mit traditionellen Werkzeugen - ohne Einsatz der Nähmaschine. Verfasst vom Gründer des...32,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was sind die verschiedenen Anwendungen von Magnetverschlüssen in den Bereichen Mode, Schmuck, Taschen und anderen Accessoires?
Magnetverschlüsse werden in der Modeindustrie verwendet, um Kleidungsstücke wie Jacken und Mäntel zu verschließen, ohne sichtbare Knöpfe oder Reißverschlüsse zu verwenden. Im Schmuckbereich dienen Magnetverschlüsse dazu, Armbänder, Halsketten und Ohrringe einfach zu öffnen und zu schließen. In Taschen werden Magnetverschlüsse eingesetzt, um den Verschluss von Handtaschen, Geldbörsen und Rucksäcken sicher zu halten. Darüber hinaus finden sich Magnetverschlüsse auch in anderen Accessoires wie Geldbörsen, Gürteln und Schuhen, um eine einfache und sichere Befestigung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Makramee Schmuck & Accessoires (kreativ.kompakt.)Boho-Look zum Knüpfen, selber tragen und verschenken Einfache Knüpfanleitungen - spektakuläre Ergebnisse! Mit einfachen Grundknoten lassen sich im Handumdrehen beeindruckende Schmuckstücke und...10,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Arbeitsheft Kleidung, Mode und Lifestyle / Band 1Nachhaltiger Konsum im Fokus - Alltagskompetenz durch Textilgestaltung und Umweltbildung stärken Dieses praxisorientierte Arbeitsheft richtet sich an Lernende der Sekundarstufe I (Klassen 7 bis 10)...17,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schmuck und Accessoires aus FIMO und anderen ModelliermassenFür den großen Auftritt: Schmuck herstellen aus FIMO und anderen Modelliermassen Mit Schmuck unterstreichen wir unsere Persönlichkeit. Eine besonders individuelle Note bekommt Schmuck, wenn man...9,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
Ähnliche Suchbegriffe für Unterversicherung
-
Setz dein Häkel-Statement! Taschen, Accessoires und DekoDie trendigen Häkelprojekte der finnischen Designerin Molla Mills reichen von Taschen über Accessoires wie Mützen und Schals bis hin zu Deko. Die 25 Projekte in knalligen Farben sind nicht nur...28,80 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lederarbeiten - Taschen, Accessoires und Möbel von Hand fertigenDer optimale Einstieg für das Arbeiten mit Leder: 20 Schritt-für-Schritt-Projekte. Moderne Lederarbeiten mit traditionellen Werkzeugen - ohne Einsatz der Nähmaschine. Verfasst vom Gründer des...32,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
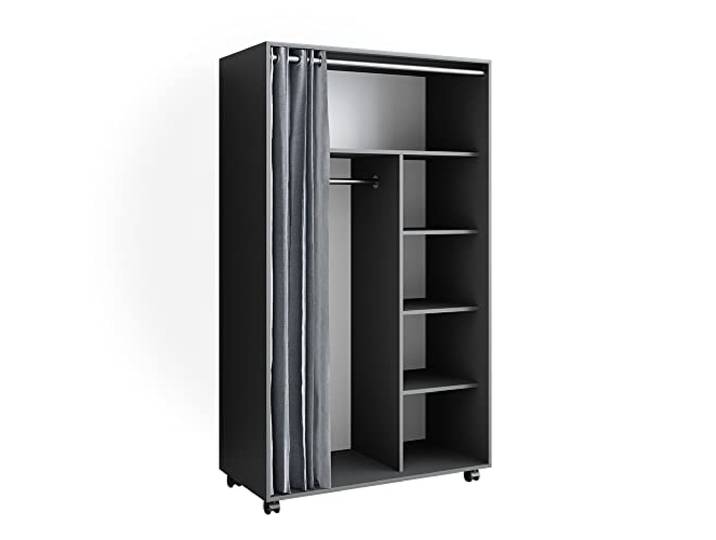
Vicco Kleiderschrank Doros, Grau, 100 x 168 cm zur flexiblen Aufbewahrung von Kleidung und AccessoiresVicco Kleiderschrank Doros, Grau, 100 x 168 cm zur flexiblen Aufbewahrung von Kleidung und Accessoires. Unser Garderobenschrank Doros ist eine gute Entscheidung für jeden, der Ordnung liebt und seinen Eingangsbereich stilvoll gestalten möchte.\nDer Flügeltürenschrank verfügt über offene Regale, eine Aufhängestange und Laufrollen für Flexibilität und einfache Handhabung.\nMAßE: Der Kleiderschrank für Kinder hat folgende Abmessungen: Breite: 100 cm, Höhe: 168 cm, Tiefe: 50 cm. Alle detaillierten Größen sind auf den Fotos angegeben.\nMATERIAL: Der Kinderzimmerschrank besteht aus pflegeleichter Spanplatte 16 mm, mit einer Melaminharzbeschichtung\nLIEFERUMFANG: Kinderkleiderschrank, Montageanleitung, Montagematerial. Farbe:Grau263,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
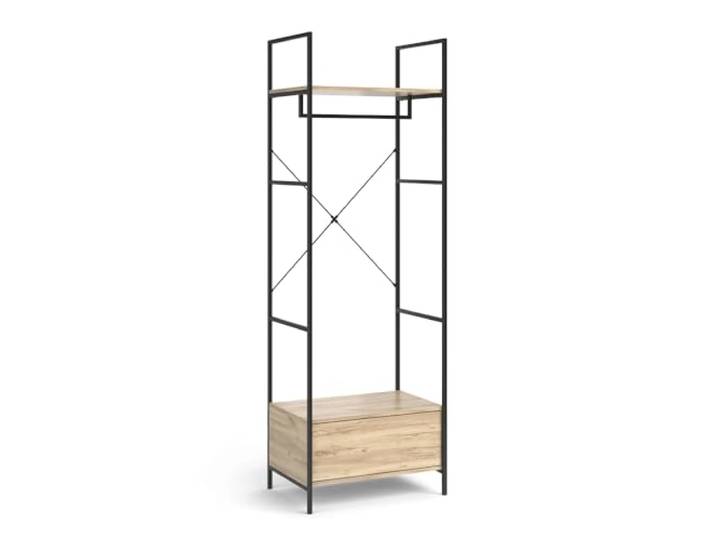
Vicco Kleiderschrank Enya , Holz, 60 x 180 cm mit Schublade, zur Aufbewahrung von Kleidung und AccessoiresVicco Kleiderschrank Enya , Holz, 60 x 180 cm mit Schublade, zur Aufbewahrung von Kleidung und Accessoires. Der Garderobenschrank Enya ist eine gute Entscheidung für jede Wohnung, dank seines optimalen Designs und seines stilvollen Aussehens.\nDer Garderobenschrank verfügt über eine Kleiderstange und eine praktische Schublade. Er harmoniert perfekt mit anderen Möbeln im Raum.\nMAßE: Der Mehrzweckschrank mit Schublade hat folgende Maße:Tiefe: 40 cm, Breite: 60 cm, Höhe: 180 cm. Die detaillierten Größen sind auf den Fotos angegeben.\nMATERIAL: Der Kleiderschrank besteht besteht aus einer aus pflegeleichten 15 mm Spanplatte und das Gestellt ist aus Metall gefertigt.\nLIEFERUMFANG: Garderobenschrank (wie abgebildet), Montageanleitung, Montagematerial (Dekoration nicht enthalten) Farbe:Holz75,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was sind die verschiedenen Anwendungen von Magnetverschlüssen in den Bereichen Mode, Schmuck, Taschen und anderen Accessoires?
Magnetverschlüsse werden in der Modeindustrie verwendet, um Kleidungsstücke wie Jacken und Mäntel zu verschließen, ohne sichtbare Knöpfe oder Reißverschlüsse zu verwenden. Im Schmuckbereich dienen Magnetverschlüsse dazu, Armbänder, Halsketten und Ohrringe einfach zu öffnen und zu schließen. In Taschen werden Magnetverschlüsse eingesetzt, um den Verschluss von Handtaschen, Geldbörsen und Rucksäcken sicher zu halten. Darüber hinaus finden sich Magnetverschlüsse auch in anderen Accessoires wie Geldbörsen, Gürteln und Schuhen, um eine einfache und sichere Befestigung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.